开头
2024年买电车,你可能还需要一个理由。
2026年不买电车,你反而需要一个理由。
这个反转,只用了三年。2024年8月,新能源单月渗透率第一次站上50%——从此再没掉下来过。到2026年5月,每卖出10辆车,有6辆是新能源。
油车不是突然死掉的,它是被一点一点挤出去的。而挤它的人,不是政策,是用户。
这份报告,用5张图、5个章节,记录这场迁移的轨迹。
一、三年大势:一组数字看懂拐点
总盘:销量横盘,结构剧变
三年总销量几乎没有变化——2024年2352万辆,2025年2344万辆,2026年前5个月708万辆。这是一个"零和游戏":油车失去的份额,被新能源一口一口吃掉了。
新能源渗透率:2024年45.7% → 2025年52.9% → 2026年前5个月55.3%。
拐点曲线:50%是分水岭
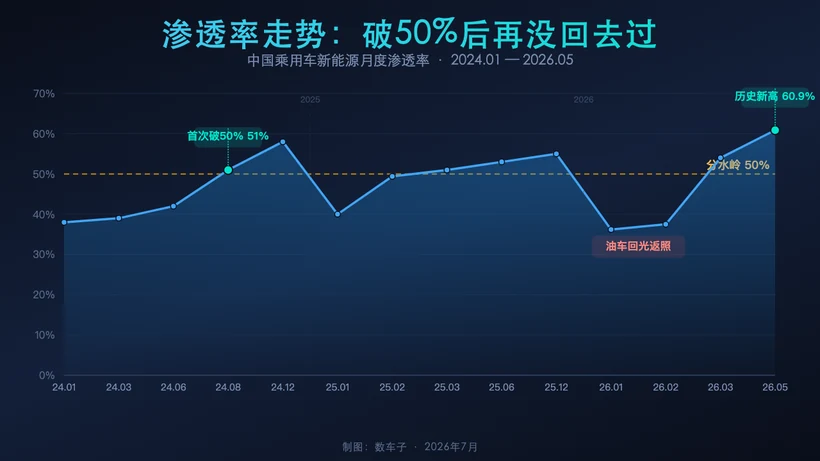
关键节点:
\- 2024年8月:单月渗透率首次破50%
\- 2025年3月:渗透率稳定在51%以上,"破50%不再是新闻"
\- 2026年5月:渗透率冲至60.9%,创历史新高
一个反直觉的现象:油车在2026年1-2月出现了"回光返照式反弹"(1月36.2%,2月37.5%)。原因是春节晚+油车密集降价促销。但这只是一次回光返照——3月又被打了回去。
燃料结构:从"五五开"到"油四新六"
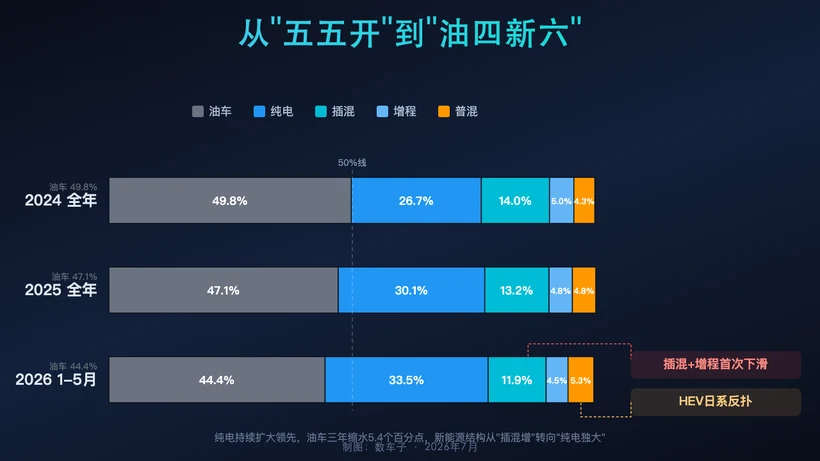
2024到2026(1-5月)的变化:
\- 油车:49.8% → 44.4%(-5.4pp)
\- 纯电动:26.7% → 33.5%(+6.8pp,增长几乎全部来自纯电)
\- 插电混动:14.0% → 11.9%(首次出现下滑)
\- 增程电动:5.0% → 4.5%(进入瓶颈期)
\- 普通混动:4.3% → 5.3%(日系反扑)
两个值得注意的信号:前两年"插混+增程"是新能源增长的主力,2026年增长几乎全部来自纯电;而丰田/本田的混动技术,正在价格战中找回自己的位置。
这张价格段渗透率对比,是理解中国新能源市场的"藏宝图"。
各价格段渗透率三年变化(2024 → 2026前5月):
\- 5万以下:74.7% → 70.1%,微型纯电的天下,渗透率反而微降
\- 5-10万:49.1% → 51.7%,主战场,比亚迪海豚/秦PLUS
\- 10-15万:43.3% → 49.5%,油车最后堡垒,正在失守
\- 15-20万:34.4% → 34.5%,三年纹丝不动!合资品牌的最后领地
\- 20-25万:68.6% → 72.2%,高端纯电+增程(特斯拉/小鹏/理想)
\- 25-30万:32.8% → 40.5%,极氪001/小鹏G6/智己LS6推动
\- 30-35万:64.9% → 57.9%,罕见下滑:理想L7/L8让位给问界
\- 35-40万:19.3% → 26.2%,蔚来ES6/EC6的主战场
\- 40-50万:57.0% → 78.7%,最猛烈的高端化:问界M9/理想L9
\- 50万+:14.1% → 14.6%,纹丝不动:依然油车/进口主导
三个"反直觉"发现
1. 15-20万三年几乎不变。 这是合资品牌(大众/丰田/本田)最密集的价位段,他们用"价格战+燃油车"守住了这块阵地。但能守多久?
2. 30-35万渗透率不升反降。 理想L7/L8/问界M7的"中端增程"开始退潮,消费者要么往上够M9,要么往下买M5。
3. 40-50万渗透率三年涨21.7pp。 最猛烈的高端化运动:问界M9、理想L9在这个价格段重新定义了"国产豪华"。
高端市场:新能源已成主导
高端市场(≥20万)是这场变革的主战场。2026年前5个月,高端市场占整体的31.4%,新能源渗透率已达55.4%——追平了整体渗透率(55.3%)。
换句话说:高端用户已经"普遍接受"新能源车了。这不是"穷人买电车、富人买油车"的时代了。
占位
当BBA在电动化上犹豫的那三年,恰好是自主品牌学会讲故事的三年。
派系份额:自主从35.1%涨到44.8%
高端市场(≥20万)派系份额三年变化:
| 派系 | 2024 | 2026(1-5月) | 三年变化 |
|---|---|---|---|
| 自主 | 35.1% | 44.8% | +9.7pp |
| 德系 | 34.1% | 27.4% | -6.7pp |
| 美系 | 16.1% | 14.9% | -1.2pp |
| 日系 | 10.8% | 10.1% | -0.7pp |
自主"吃下"了德系失去的份额——一升一降加起来约16pp,几乎完全对应。这不是巧合,而是"30万+燃油车市场被国产新能源替代"的直接证据。美系14.9%几乎全部来自特斯拉,传统美系车企(福特/通用)已边缘化。
30万+市场:最具标志性的拐点
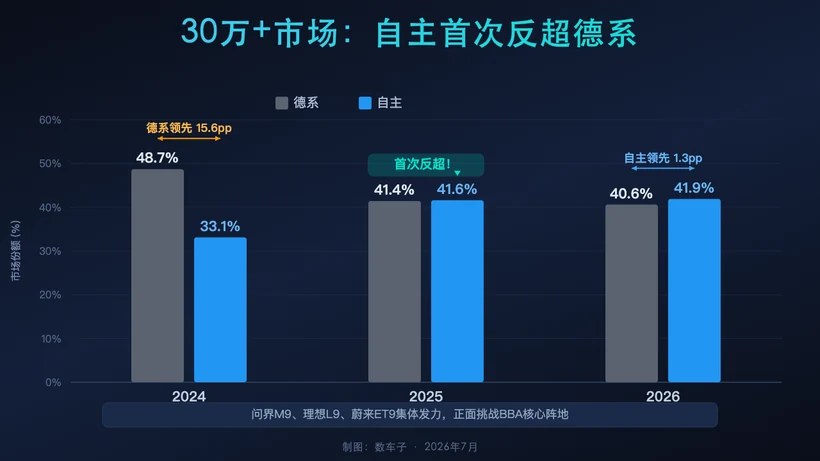
| 年份 | 德系份额 | 自主份额 | 谁领先 |
|---|---|---|---|
| 2024 | 48.7% | 33.1% | 德系领先15.6pp |
| 2025 | 41.4% | 41.6% | 自主首次反超 |
| 2026(1-5月) | 40.6% | 41.9% | 自主领先1.3pp |
德系失去了8pp,几乎都流向了自主。这背后是问界M9、理想L9、蔚来ET9等国产旗舰的集体发力——它们在50-70万价位段,正面挑战BBA的核心阵地(宝马X5、奔驰GLE、奥迪Q7)。
各派系新能源渗透率:自主碾压合资
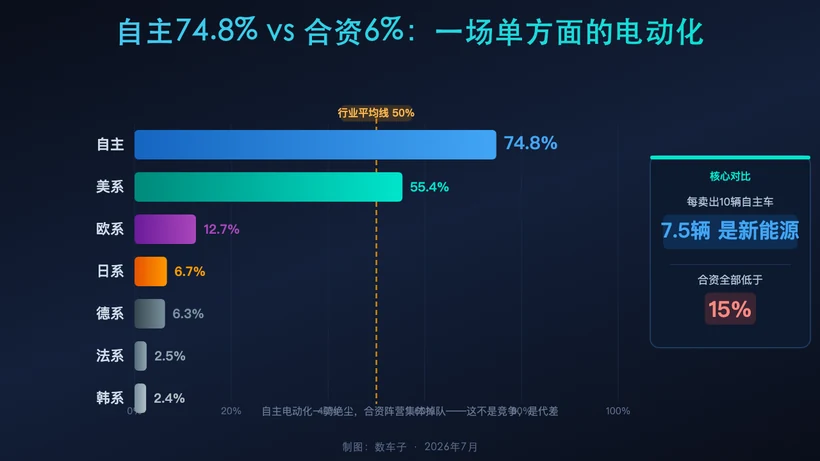
一个震撼的事实:自主品牌的"新能源渗透率"已经达到74.8%——每卖出10辆自主车,有7.5辆是新能源。而合资品牌全部低于15%。
这意味着:合资品牌在中国市场的"电动化"已经远远落后于"产品平均电动化水平"。如果不能快速补课,未来5年内将面临"结构性淘汰"——不是某款车卖不好,是整个派系被边缘化。
50%不是终点,而是加速的起点。是什么把这辆车推过50%的门槛后还在加速?
力量一:价格战——"电车比油车贵"的时代结束了
2022年,Model 3比3系贵10万。2025年,秦PLUS DM-i 7.98万起,比卡罗拉还便宜。2026年,小鹏MONA M03 11.98万起,直接打掉合资A级燃油车。
关键转折点是2024年比亚迪的"油电同价"策略——把插电混动车的入门门槛拉到了和同级别油车完全一样的位置。从此,消费者不需要为"电车身份"额外付费。
力量二:智能化——从"工具"变成"伙伴"
如果说价格是把消费者拽进来的第一步,那智能化就是让他们留下来的理由。
2024年高速NOA还是小鹏/华为系的专属,2026年已是全行业标配。城市NOA从极少数车型普及到20万+车型。2025年新车主里,超过60%的用户表示"智能驾驶"是购车关键决策因素——这个比例三年前只有10%。
力量三:充电网络——从"焦虑"到"便利"
2024年初,高速服务区充电桩"十桩九坏",节假日排队4小时是常态。到2026年5月,全国充电桩超过1300万个,高速服务区100%覆盖,"超充"在200+城市落地。充电5分钟续航200公里,已接近加油体验。
力量四:用户认知——从"政策"到"理所当然"
最后一个变化最微妙,也最有决定性:
\- 2020年:买电车="为了绿牌"
\- 2024年:买电车="为了省钱"
\- 2026年:买电车="为了更好的体验"
"电车=政策驱动"的标签已经彻底被打破。 当一个家庭决定"不买油车"不是因为上不了牌照,而是因为"我们不想再回去闻汽油味、开老旧的L2辅助",拐点才真正完成。
渗透率破50%不是结局——它只是下一阶段的起点。
2026全年预测:渗透率有望突破60%
基于1-5月55.3%的渗透率,叠加下半年传统旺季,2026全年新能源渗透率有望突破60%。如果成真,油车将正式退居"小众市场"。
出海:下一个十年的命题
2024-2026是国内新能源的"内卷期",2027-2030大概率是中国新能源的"出海期"。比亚迪海外销量2025年突破100万辆,覆盖80+国家。但欧盟反补贴税(17-38%)、美国IRA限制中国电池,都是横在前面的墙。
中国汽车工业用了30年完成"引进来",正在用10年时间完成"走出去"。
智能化第二战场
电动化是上半场,智能化是下半场。L3级自动驾驶正在加速落地,AI大模型上车已成共识,端到端方案成为共识。真正决定终局的不是"谁的电机功率大",而是"谁能让车变成AI"。
给从业者的三个判断
1. 合资品牌不会消失,但份额会跌至15%以下——日德两系会守住10-15%的"高端油车基本盘",但绝无可能回到30%+的辉煌。
2. 新势力会洗牌到3-5家——蔚来、小鹏、理想、零跑、小米,最终能留下来的不超过5家。"造车新势力"的窗口期已经结束。
3. 20-30万是"最血腥"的价格段——既有特斯拉Model Y强势压制,又有比亚迪汉/海豹强力防守,还要应对小鹏/智己/极氪的进攻。这个价格段将见证未来3年最惨烈的淘汰赛。
占位
五、拐点之后:中国汽车工业的下一步
三年,一组数字,看懂中国汽车市场的"三体运动":
\- 油车在退守,但依然是44%的存量市场
\- 新能源在扩张,每月都在刷新渗透率纪录
\- 合资在出清,派系渗透率只有6%
\- 自主在收割,重新定义"什么是豪华"
作为从业者,我们正在见证一个百年汽车工业从未发生过的转折:一个国家、一个产业、用三年时间、从一个百年技术范式切换到另一个。
这不是"中国制造的胜利"——这是"用户选择的胜利"。
你觉得合资品牌还有机会翻盘吗?欢迎在评论区聊聊你的看法。
尾声
| 维度 | 详情 |
|---|---|
| 时间范围 | 2024年1月 - 2026年5月 |
| 数据粒度 | 车型 × 城市 × 月份(共4,837,910条原始记录) |
| 数据来源 | 本站销量数据库 |
| 统计口径 | 乘用车上险数(不含商用车) |
| 新能源定义 | 纯电动、插电式混合动力、增程型电动 |
| 高端市场定义 | 最低MSRP ≥ 20万元 |
数据附录
占位