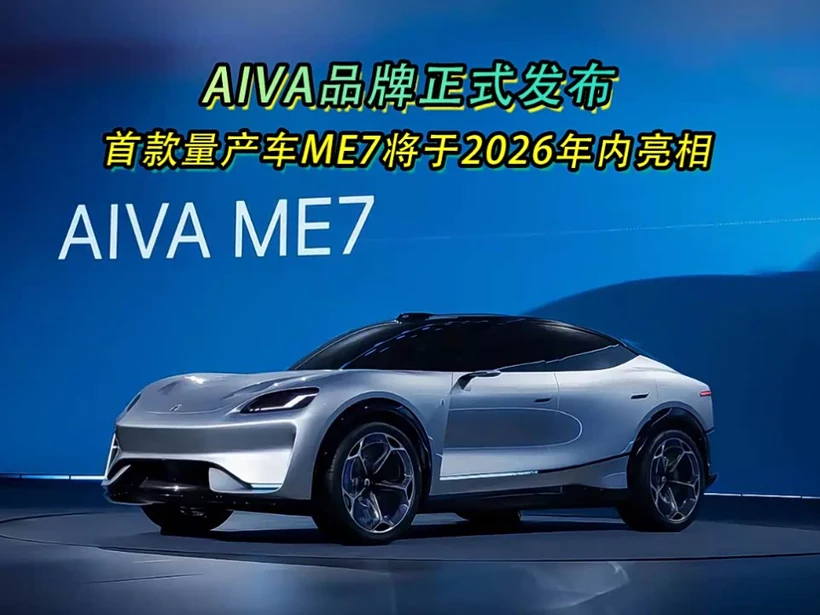
2026 年 7 月,赛力斯旗下新品牌 AIVA 在北京喊出一句口号:「先有 AI,再有车。」
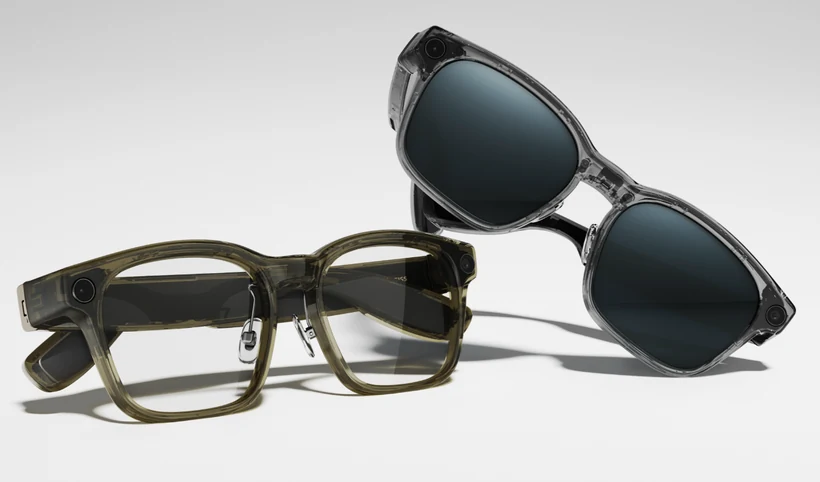
几乎同一时间,理想把公司战略从「全球领先智能汽车企业」升级为「全球领先具身智能企业」,并把 AI 眼镜 Livis 摆上了与 L9 同一级别的展台。
一个造车的宣布不先造车。一个智能汽车公司开始做眼镜。
这两件看似无关的事,指向同一个判断:汽车的下一程,不再是给汽车加 AI,而是让 AI 在物理世界长出一个交通工具的样子。
这听起来像营销话术。但把 2026 年这一轮主机厂的动态铺开看,会发现这条路径已经被头部玩家走得相当远了。
一、为什么「软件定义汽车」的错配越发严重了
过去 5 年,「软件定义汽车」是行业共识。逻辑是:硬件预埋 + 软件 OTA,车卖给用户之后还能持续迭代升级。
但 2026 年的现实是:软件迭代的速度,特别是AI,连同需要的支持硬件卷的比之前更快了。
车规级 DRAM 涨幅 180%,部分型号超过 300%。预埋大算力硬件的边际成本在飙升。而另一边,AI 模型每 3-6 个月就是一个 SOTA 版本。老硬件跑不动新模型。
亿欧汽车研究院把这件事总结为「AI 迭代速度与汽车产品时钟的阶段性错配」——传统车企的整车开发周期是 36-48 个月,但 AI 模型的能力边界目前每几个月就重写一次。
这套错配目前越发严重了。
这也解释了为什么 2026 年行业突然冒出一个新品类:AI Box——把算力从整车 BOM 里剥离出来,做成可替换的模块化节点。AI 迭代一次,换一个 Box 就行,车不变。
但 AI Box 只是过渡期的工程解药。真正的变革不在硬件层,而在产品哲学层要回答的问题是:AI 和汽车的关系到底是什么?
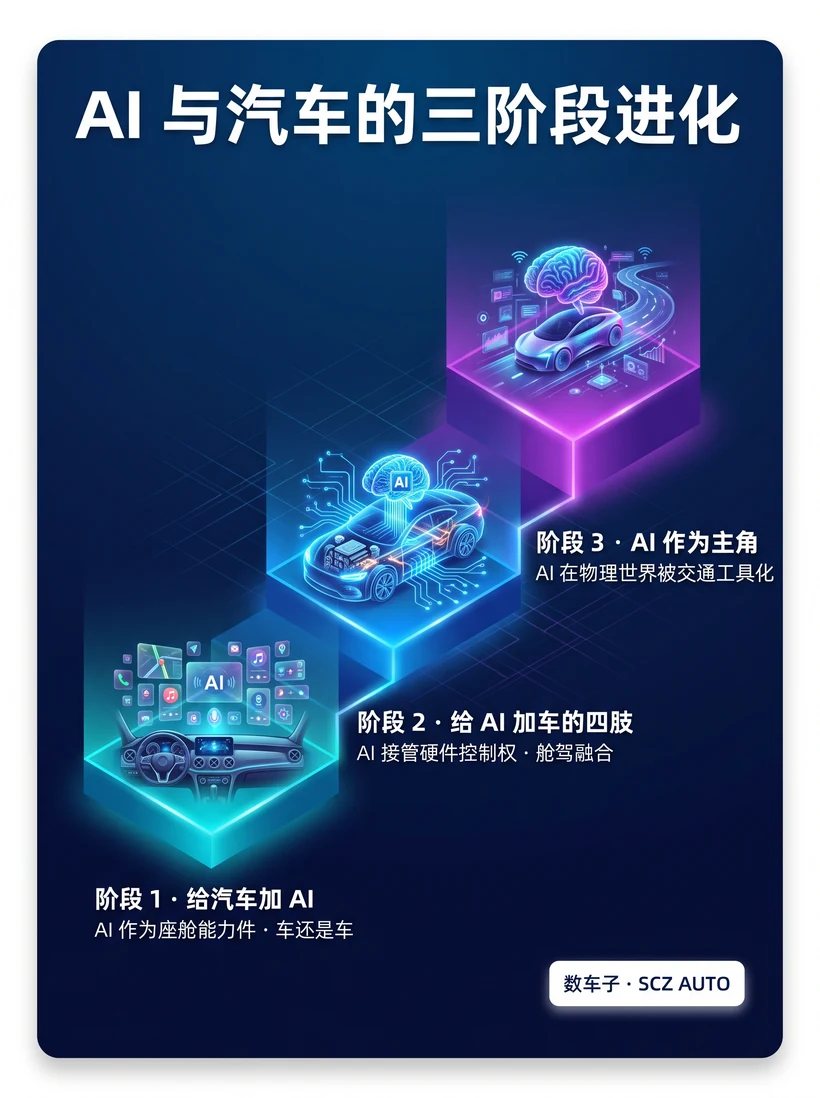
二、阶段 1:给汽车加 AI——AI 作为座舱里的能力件
先看清行业当下正在发生什么。
第一阶段的逻辑很朴素:车还是车,AI 是车里的「新功能模块」,主要发生在座舱域。AI 可以调软件——导航、音乐、外卖、酒店预订,但不能动硬件。
小米的组织重构是这一阶段最典型的样本。
2026 年 7 月 7 日,小米官宣小爱同学组织架构调整:拆成三个模块——基础模型(罗福莉带队的 MiMo 基座团队)、云端工程化、端侧下放到手机和汽车 OS 团队。原负责人王刚调任机器人业务。
这套调整的本质,是把「语音助手」从一个功能升级为分布式 Agent:有基础模型作为大脑,有云端工程化作为骨架,有端侧下放作为四肢。有记忆、有情感、能跨 App 完成任务——比如找目的地附近的好吃的,比如找附近最便宜的 5 星酒店。
这一阶段的另一个标志是智能座舱多模态 Agent 的兴起。从被动响应到主动预判,端云协同,本地实时处理 + 云端复杂推理。从「听懂指令」到「看懂你的状态」——视觉、听觉、触觉、生物特征全维感知。
三、阶段 2:给 AI 加车的四肢——AI 接管硬件控制权
第二个阶段的逻辑反过来了:AI 不再只是「软件功能」,它开始接管座舱和智驾的硬件控制权,能完成「动硬件」的组合任务。
千里科技 × 吉利 × 阶跃星辰的组合,是这一阶段最完整的样本。
千里科技 CEO 陈奇把「AI + 车」分三阶段:当下 L2+ L3 协同 → L4 共享化 → 具身驾驶。三方联合研发的汽车「超级智能体」将搭载在极氪 8X 上,以 Step 3.7 Flash 为核心大脑。
千里智驾 ASD 已经装车 50 万辆,覆盖极氪、领克、银河、smart 等 19 款车型,激活率 92%。即将推出的 ASD 4.1 做了三件事:
- 零断点 D2D(Door to Door,从家门到车门到目的地的全程接管)
- 物理 AI 大模型语义理解
- 舱驾深度融合 + 语音控车
这一组合拳的真正含义是:AI 不再只是「开车的辅助」,AI 是开车的主体。
理想 MindVLA-o1 走的是同一条路,但更彻底。
基座模型负责人将在英伟达 GTC 2026 上介绍 MindVLA。它用单 Transformer 联合建模感知/推理/控制,配上离散 Action Tokens + MoE(混合专家),实现快慢双系统推理和闭环强化学习。「开车」这件事本身,变成了 Agent 任务。
小鹏第二代 VLA 对标特斯拉 FSD V14 + Grok,也是同样的路径。
上汽荣威家越 07 是个过渡态样本。与火山引擎深度共创,CPP AI 原生架构打通全车 2000+ 硬件控制接口。座舱、智驾、车身控制三域开始被同一个 AI 大脑调度。这是从阶段 1 向阶段 2 切换的临界点。
阶段 2 的边界在哪里?AI 已经可以调动硬件了——不仅是能控制座舱、车窗、空调等单一执行件,也更深入到了整个驾驶任务的动态协调。
它可以根据车主的出行目的地,自主地规划驾驶路径和驾驶行为;可以在进入隧道前提前关窗、根据阳光角度调整空调风向、根据乘客上车位置联动座椅和氛围灯;可以在长途驾驶中识别到驾驶员疲劳,主动接管并安全靠边;甚至可以在接送小孩的场景里,把「到达学校门口 → 解锁车门 → 提醒孩子下车 → 锁车」整合为一个完整的系统任务,得到有序执行。
AI 不再只是「动一下」硬件,而是把座舱控制和驾驶控制整合为一个统一的 Agent 任务体系。
四、反共识观察:阶段 1 和阶段 2 在 2026 年是同步发生的
按理说,阶段 1 → 阶段 2 应该串行。
但 2026 年中国市场的实际情况是:两条线并行。
理想、小鹏、上汽 AIVA 这些头部玩家,从一开始就在做“舱驾融合”的多模态 Agent。纯语音助手 AI 化这一步,被直接跳过了。
为什么会这样?
- 用户对「语音助手 AI 化」感知弱——这是 ToB 视角,不是 ToC 痛点。用户感知到的是「一下子就有了多模态 Agent」,中间状态在用户心智里几乎不存在。
- 大模型公司从一开始就把端到端“舱驾模型”作为交付标准——火山引擎的豆包大模型日均 tokens 调用超 120 万亿,已上车 700 万辆,覆盖 50+ 品牌、145 款车型。它跳过了「纯语音助手」这一步。
- 整车开发周期长,倒逼车企「一步到位」——36-48 个月的开发周期里,不可能先做阶段 1 等用户反馈再做阶段 2。
这套错位的隐喻很重要:阶段 1 实际上不是稳态,而是被跳过的过渡态。
如果阶段 1 没怎么卡住用户和行业,那么阶段 3 的到来可能比想象中更快。
五、阶段 3:AI 作为主角——交通工具的形态重定义
前两个阶段,本质上还是「给汽车赋予更好的 AI 能力」。
第三阶段要做的,是把 AI 放到主角的位置,反过来重新思考:AI 如果想在物理世界成为一个智能交通工具的载体,它应该长什么样。
这个反转一旦发生,整车厂的产品形态定义权就会被改写。
下面三个畅想,从浅到深。
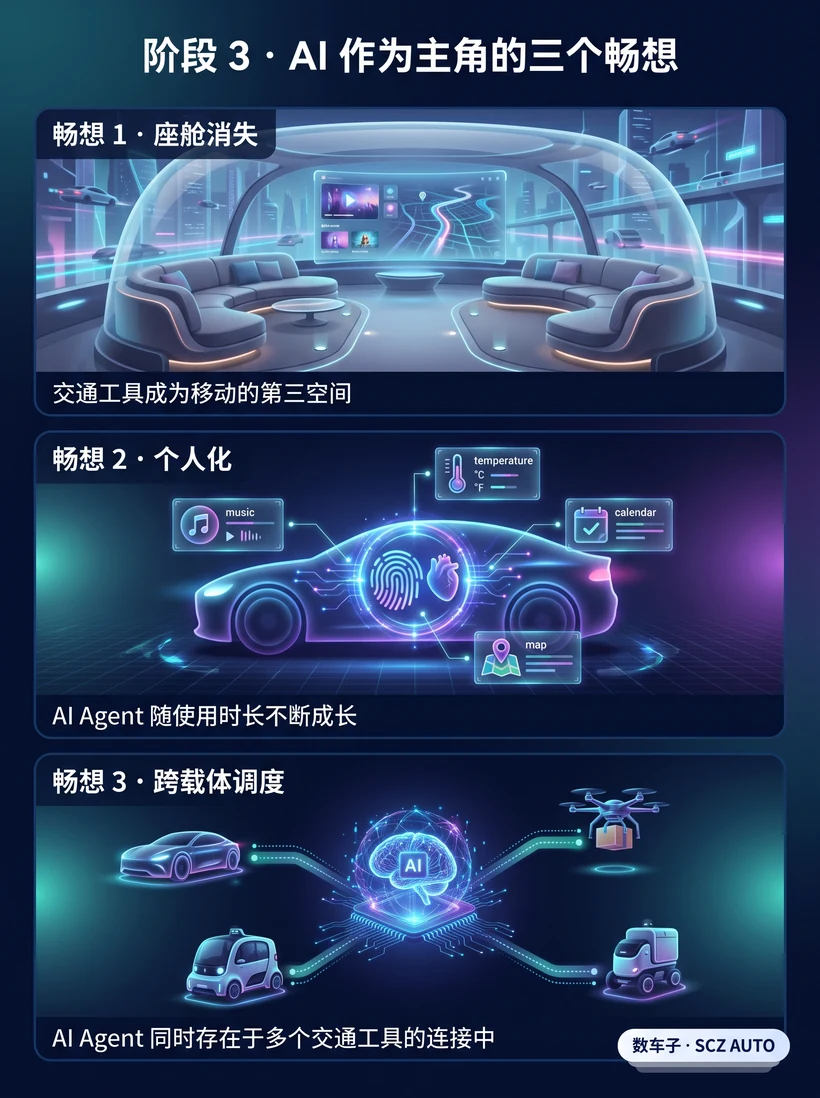
畅想 1:座舱消失——交通工具成为「第三空间的移动体验」
当 AI 100% 接管驾驶,方向盘、仪表盘、HMI 屏幕这些「为人驾驶而设计」的东西会消失。
座舱从「驾驶员+乘客」双用途设计,转向纯起居室化——车 = 移动的第三空间。
极氪 7 月交付 35,837 辆,同比 +111%,连续 6 个月同环比双增长,依托 SEA 浩瀚架构构建多细分市场覆盖。它已经把「驾驶」这个动作从用户体验里抽象掉了。
上汽荣威家越 07 的 CPP AI 原生架构打通 2000+ 硬件控制接口,意味着「驾驶」这个动作本身在产品定义层就被消解。
判据:当一辆车的展车不再放方向盘,意味着车企承认「驾驶」不再是核心使用场景。
畅想 2:交通工具的个人化——AI Agent 随使用时长不断成长
现在的车是「出厂即定型」。AI 时代的车,是「随 AI 一起成长」的。
AI Agent 积累:驾驶习惯、说话方式、常用目的地、家庭成员偏好——全部内化成「性格」。同一型号的车在不同车主手里,「性格」完全不同。
千里智驾 ASD 装车 50 万辆、激活率 92%——已经接近「高频使用的数据飞轮」。车主行为被持续学习,AI 个性化能力的差异化开始显现。
理想 MindVLA-o1 把「每个车主的驾驶风格」内化为模型的一部分。千人千面的 AI 驾驶,成为用户能感知到的差异化。
判据:同一型号的车在不同车主手里「性格」完全不同——这不再是配置差异,是 AI 个性化能力的差异。
畅想 3:跨载体的 AI Agent——「交通工具解决方案 Agent」调度一切物理形态
前两个畅想还在「一辆车」的语境里。
第三个畅想反转最彻底:不再是「一辆智能车」,而是「一个 AI Agent + N 个交通工具载体」。
AI Agent 同时存在于 Robotaxi、私家车、无人机、配送机器人等不同载体的连接中。你出行前告诉 AI:「我要去机场,要带一份文件。」 AI 会根据实时情况调度:先用无人机把文件送到机场,再调度一辆 Robotaxi 接你。
AIVA「先有 AI 再有车」——AI 是产品,车是形态之一。虽然目前还在宣言阶段,ME7 量产车还没交付,但 AIVA 已经把「产品定义」的天花板抬到了这一步。
理想 AI 眼镜 Livis 是另一条路径的雏形。AI 不绑定单一交通工具,而是成为全场景终端入口的调度方。
特斯拉 Cybercab + FSD 订阅路线,本质是从「卖车」转向「卖 AI 驾驶服务」——这也是同一个方向。
判据:当一个 AI Agent 能跨厂商、跨载体的方式调度物理资源——「买车」这件事才真正成为少数派选择。
六、三条线在赛跑,不预测终局
把三个阶段拉直看,2026 年的现实是:
- 阶段 1(能力嵌入):几乎所有车企都在做,已经卷成红海
- 阶段 2(硬件接管):头部车企 + 大模型公司联合主导,正在分胜负
- 阶段 3(AI 主角):目前只有 AIVA 和理想喊出了宣言,真正的「产品形态重定义」还没人交付
未来三年,我们看三件事:
- 有没有车企交付「形态可切换」的 AI 交通工具——不只是喊口号
- AI Box 是否成为新 Tier 1.5——决定阶段 1→2 过渡速度
- 用户对「AI 拥有交通工具」的接受度——决定阶段 3 商业化节奏
不预测终局。但提醒一件事:
当 AIVA 和理想同时把「AI 优先于车」写进战略,下一程的主角不是车,是 AI。
而车——是 AI 在物理世界最先长出来的样子。
以上纯属个人观点,仅供参考
文中数据参考:亿欧汽车研究院、各主机厂公开资料
分析:数车子 · SCZ AUTO